预见2023 中国IGBT芯片行业全景图谱——市场规模、竞争格局与发展前景
一、行业概述:IGBT芯片的战略地位
IGBT(绝缘栅双极型晶体管)是能源转换与传输的核心器件,被誉为电力电子行业的“CPU”。作为集成电路设计领域的重要分支,IGBT芯片结合了MOSFET的高输入阻抗与双极型晶体管低导通压降的优势,广泛应用于新能源汽车、光伏储能、工业变频、轨道交通等战略性领域。2023年,在“双碳”目标与国产替代双重驱动下,中国IGBT芯片行业进入加速成长期。
二、市场规模:需求驱动下的高速扩张
2023年,中国IGBT市场规模预计突破400亿元人民币,同比增长约15%。其中,新能源汽车(含充电桩)贡献约45%的需求增量,光伏与储能领域占比约25%,工业控制与家电占比约20%,轨道交通及其他领域占10%。从供给端看,国内IGBT产量约2.5亿只,自给率提升至约40%,但高压大功率IGBT模块仍依赖进口,贸易逆差持续存在。
细分结构上,IGBT分立器件与模块市场比例为3:7。模块产品因集成度高、可靠性强,在车规级和新能源发电领域占据主导;分立器件则主要集中在消费电子与低功率工业场景。
三、竞争格局:从外资主导到本土崛起
3.1 全球格局:英飞凌领跑,中国厂商加速追赶
全球IGBT市场呈现“一超多强”格局:英飞凌以超过30%的份额稳居第一,三菱电机、富士电机、安森美、意法半导体等紧随其后。2023年,全球CR5超过70%,技术壁垒与客户认证周期构成护城河。
3.2 国内格局:贝斯塔曼树与斯达半导领衔的国产化阵营
中国IGBT市场长期由外资主导,但国产替代进程显著提速。
- 第一梯队:斯达半导(车规级IGBT模块全球市占率约3%,国内领先)、时代电气(轨交与电网高压IGBT优势突出)、比亚迪半导体(自供+外销,垂直整合模式)。
- 第二梯队:士兰微、华润微、扬杰科技、新洁能等,聚焦工业与消费级市场,加速向车规级突破。
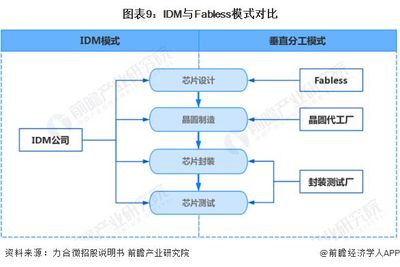
- 产业链上游:IGBT芯片设计企业(如芯朋微、东微半导)与IDM厂商并行,衬底与外延片仍以进口为主,但国产替代能力逐步增强。
2023年,国产IGBT在国内市场的份额约35%,较2020年的不足20%有显著提升,尤其在1200V以下中低压领域已具备较强竞争力。
四、发展前景:技术趋势与市场机遇
4.1 技术方向:微沟槽、FS-Trench与SiC融合
IGBT芯片技术向“更低损耗、更高频率、更高耐压”演进。微沟槽(Micro Trench)与场截止(FS-Trench)结构成为主流,第7代IGBT产品逐步落地。IGBT与SiC MOSFET的混合方案(Hybrid)在车规领域受到关注,长期看SiC将对高压IGBT形成部分替代,但中低压场景IGBT仍具成本优势。
4.2 下游驱动:新能源汽车与光储领跑
2023年新能源汽车销量预计达900万辆,单车IGBT价值量约2000-3000元,对应车规级IGBT市场超180亿元。光伏与储能装机高景气,拉动IGBT模块需求;工业变频与家电变频化亦提供稳定基本盘。
4.3 国产替代:从“可用”到“好用”
政策端,国家大基金与“十四五”集成电路专项持续支持IGBT设计及制造环节。资本端,科创板与一级市场为IGBT芯片企业提供融资通道。技术端,国内企业已在650V-1700V产品上实现国产化,并向3300V以上高压领域拓展。预计到2025年,国产IGBT自给率有望突破50%。
五、挑战与风险
一是上游材料与设备受限:高端IGBT衬底、光刻机与离子注入设备仍依赖进口,供应链安全存在隐患。二是车规级认证周期长:AEC-Q101与车企导入验证需2-3年,本土新进入者短期难以放量。三是SiC替代威胁:在800V以上高压平台,SiC MOSFET的渗透率提升或挤压IGBT市场空间。四是价格竞争加剧:国产厂商扩产可能导致中低压产品结构性过剩。
六、结论与建议
2023年是中国IGBT芯片行业“国产替代加速与结构升级并进”的关键节点。投资者可关注具备车规级量产能力与IDM模式的头部设计企业;从业者应重点突破高压大功率与可靠性技术,构建专利壁垒;政策制定者需加强产业链协同,推动衬底材料与制造设备的国产化配套。总体判断,中国IGBT行业将在2023-2025年维持双位数增长,国产化率稳步提升,具备技术沉淀与客户卡位优势的企业将赢得最大红利。
如若转载,请注明出处:http://www.gdyuezhi.com/product/57.html
更新时间:2026-11-21 02:53:07